San Marino 市场分析
独栋住宅市场 · 2026 年 9–10 月 · 深度版
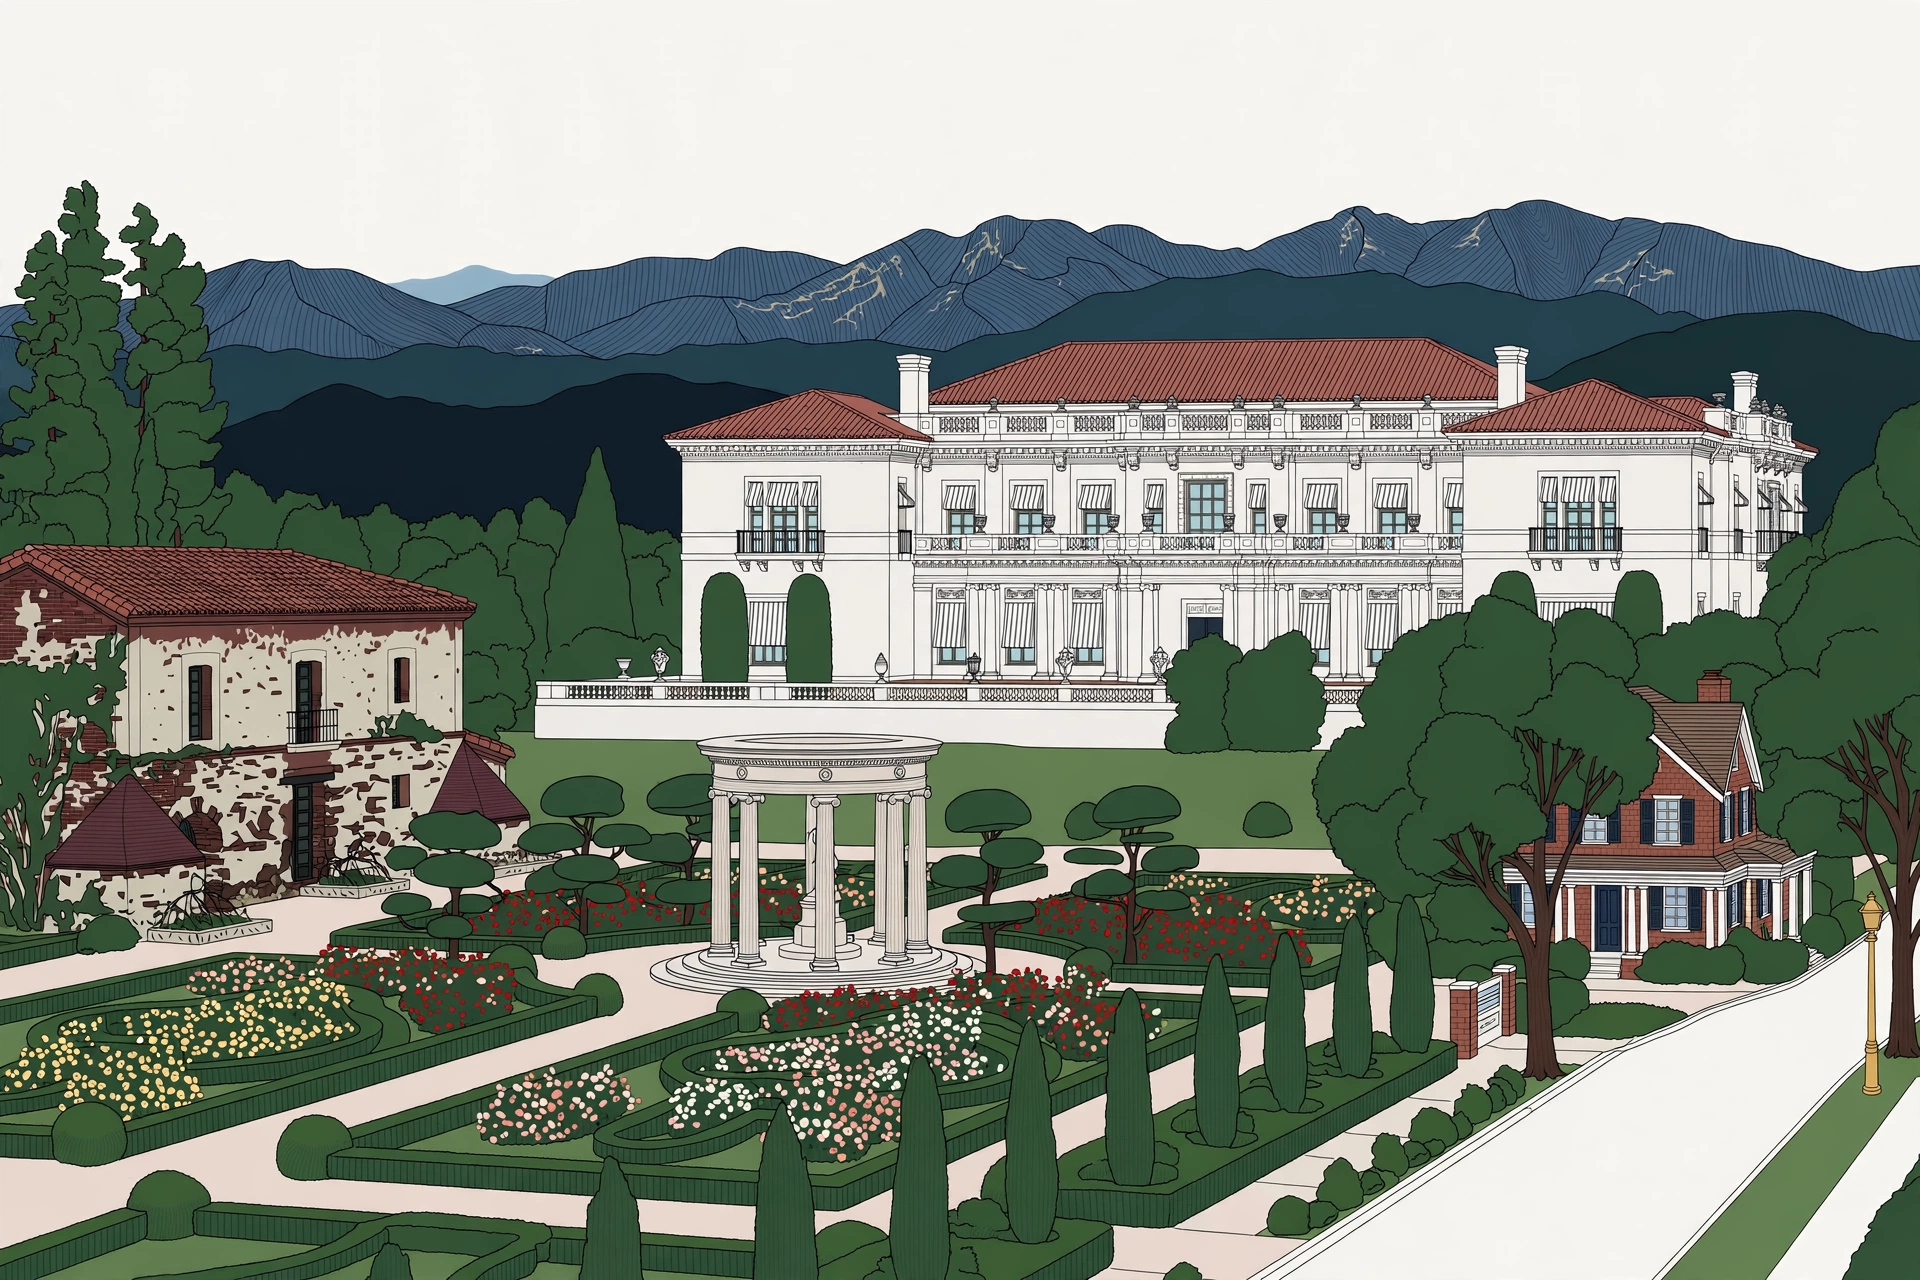
这页不讲房子,讲城市,也讲这座城的市场正在发生什么变化。San Marino 是圣盖博谷最具代表性的老牌富人区:亨廷顿图书馆与植物园、Lacy 公园、大地块与老宅、加州顶尖的公立学区。先把这座城看懂,再看下面的数字——价格长期有底,但今年的市场节奏,明显和前两年不一样了。
先看它在哪里,再看市场怎么变
理解这座城,是理解这个价位带的第一步
San Marino 的分量,先来自它的不可复制。亨廷顿图书馆、艺术馆与植物园就坐落在这座城里——世界级的藏书、玫瑰园与园林,是这座城自带的文化地标;Lacy 公园大片的绿地与玫瑰园,是居民日常生活的中心。这样的配套,是钱堆不出来的,也是这座城房价的底层支撑。
第二层是居住形态本身:大地块、低密度、宽街道、老树成荫。全城以独栋住宅为主,街区安静、维护极好,房子的体量和地的大小,在整个圣盖博谷都属第一梯队。对建商和买家来说,这意味着产品的基本盘——地段、地块、社区面貌——长期稳定,不会因为周边开发而被稀释。
第三层是学区。San Marino 有自己独立的公立学区,长期位居加州公立学区前列,是许多家庭指名要住进这座城的首要理由。学区、地段、社区三层叠加,让这座城的需求底盘一直很厚——但需求厚,不等于任何价格、任何节奏都能卖掉。这一点,今年的数据讲得很清楚,往下看。
片区与学校 · 这座城的底盘
先看清这座城靠什么撑着价格,再看数字
2026 年 9 月 · 独栋市场速览
统计范围:独栋住宅(InfoSparks);括号内为同比去年同月变化
把变化画出来看
价格还稳着,但速度和供需,已经换了一副面孔
同比变化 · 2026 年 9 月 vs 去年同月
同一统计范围(InfoSparks 独栋),条形按同一比例绘制;中间竖线为 0,右侧为同比上升,左侧为同比下降。
一句话读法:价格类指标只小幅波动,速度类指标大幅转向——在市天数翻了三倍多,成交套数少了四成多。变的是节奏,不是这座城的价值底盘。
9 月流量 · 进得多,出得慢
2026 年 9 月独栋:新上市、成交与签约中(Pending)套数对照。
一个月新进 14 套、只出 8 套,在售自然越积越多——9 月末在售 32 套、库存 4.0 个月,就是这样累积出来的。
供需松紧 · 三个刻度
同一统计范围(2026 年 9 月独栋),刻度只作量级对照,竖线为常用参考位置。
刻度满格为 6 个月——库存低于 6 个月通常仍算供应偏紧,但 San Marino 已从紧缺走到 4.0 个月,买家的选择明显变多了。
竖线为 100%(按挂牌价成交)。实际平均 99.8%——整体已经回到挂牌价下方成交,议价空间回来了。
刻度满格为 90 天。平均 57 天才成交,且同比拉长了 216.7%——买家不再抢,有时间慢慢看、慢慢谈。
过去 12 个月 · 定价对不对,结果差很远
交叉统计范围:过去 12 个月全部独栋房源的去向与速度
128 套 listings 的去向
过去 12 个月:蓝色为已成交,其余为未成交(下架、过期、撤牌等)。
已成交 93 套(72.7%)· 未成交 35 套(27.3%)——每四套上市,约有一套最终没卖掉。
卖掉的 vs 没卖掉的 · 速度对照
签约用时中位数(天),同一统计范围、同一比例绘制。
定价对路的房子,18 天就签约,成交价中位还高出挂牌 4.6%;定价失手的,在市 100 天仍未成交。差距不在房子,在第一天的定价。
2026 年 10 月 · 独栋成交
最新一个月的逐套成交,数据均已核实
这个月的 6 套里有 4 套在 $510 万以上——不是市场突然变贵,是成交结构偏向大户型。和 9 月中位价 $3,265,000 摆在一起看,两个月样本都小(8 套、6 套),别读成一个月涨了五成多;逐套看,才是这座城真实的价位带。
成交中位价 · 9 月 vs 10 月
中位价的摆动主要来自成交结构:10 月大户型占了六套中的四套。看价位带(下图)比看中位价更接近真实。
10 月成交价位带(逐套)
2026 年 10 月独栋成交 6 套(逐套核实);虚线为 9 月独栋成交中位价 $3,265,000。
9 月成交价位带(逐套)
2026 年 9 月独栋成交 8 套(逐套核实);虚线为 10 月独栋成交中位价 $5,120,900。
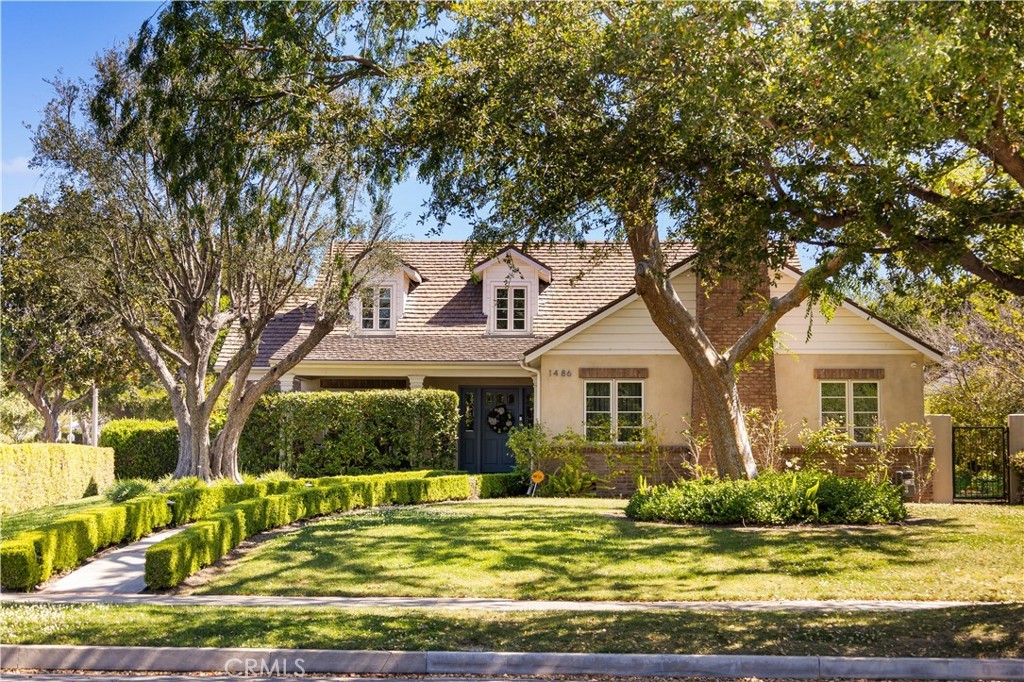
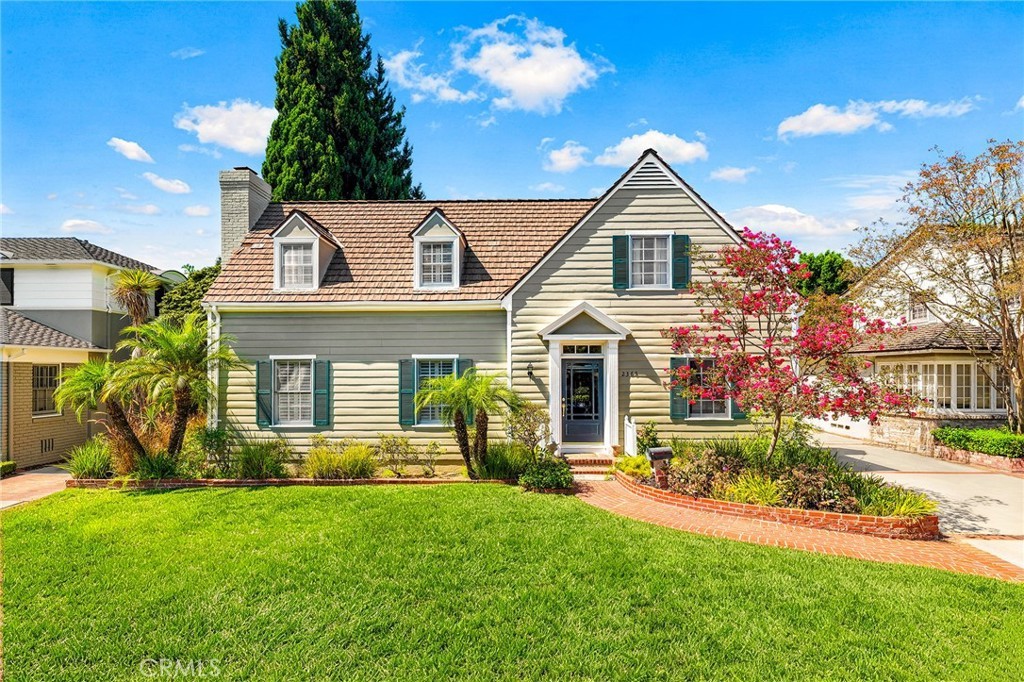
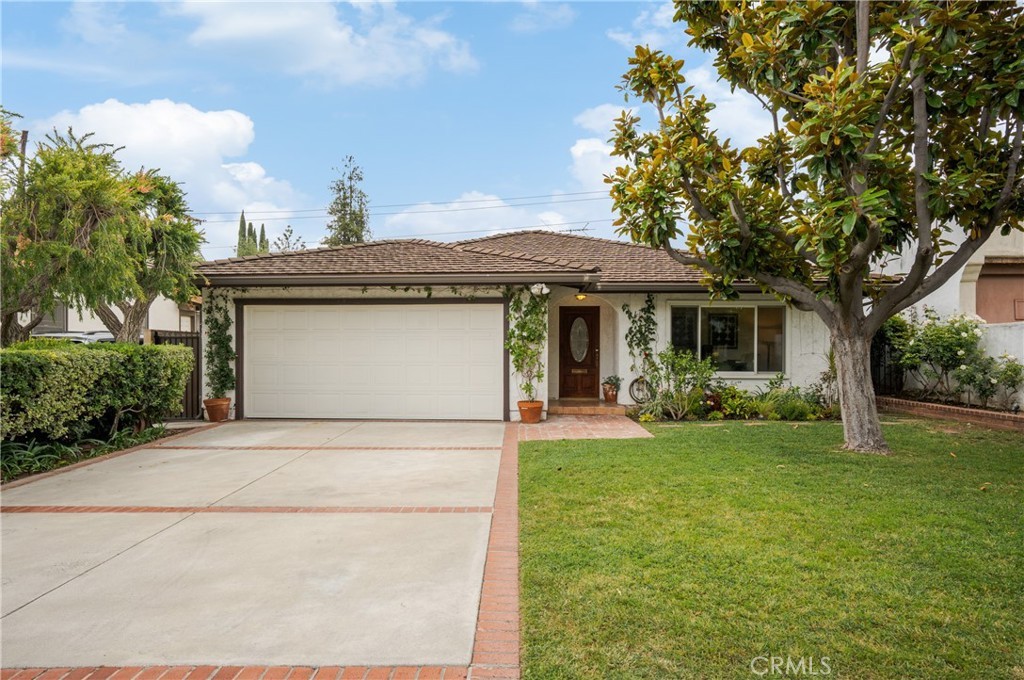
10 月 6 套成交金额共 $28,657,800,逐套明细在下面,点开可对。
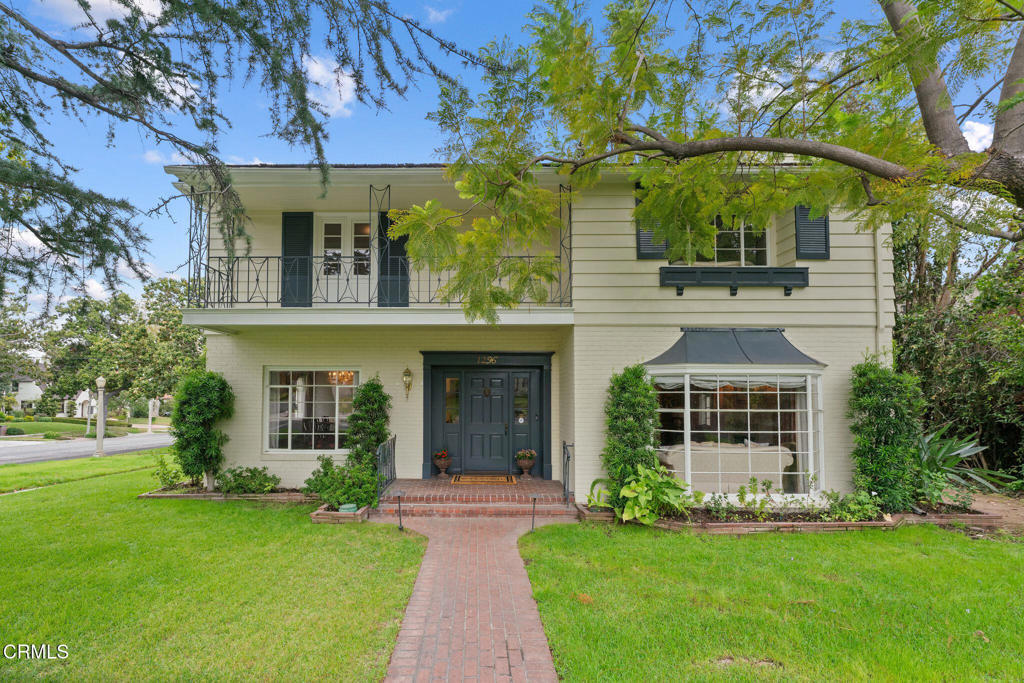
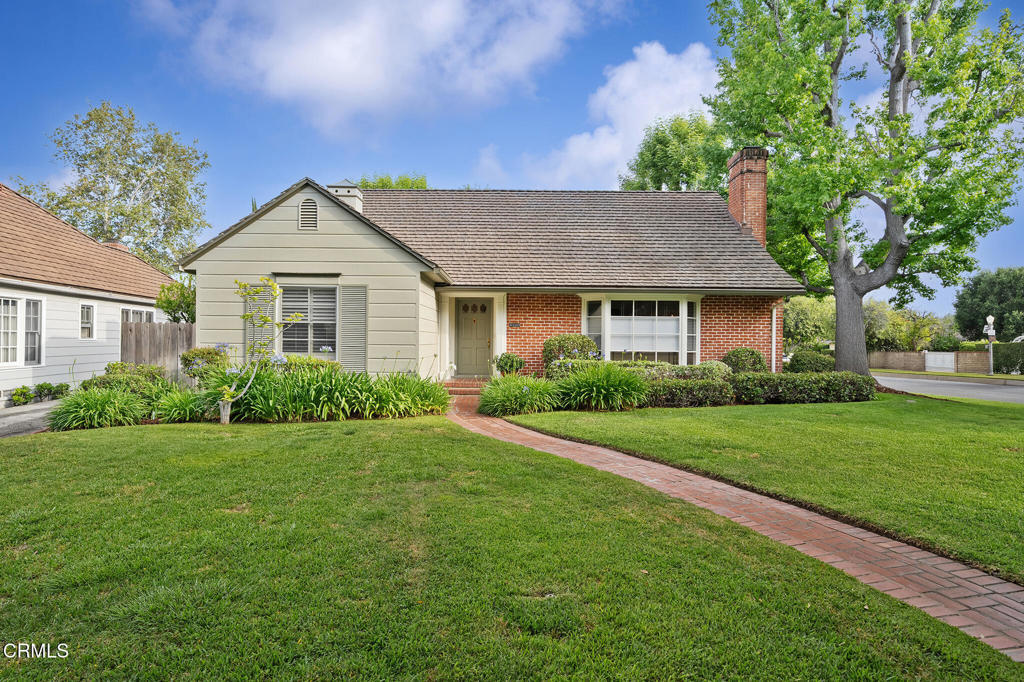
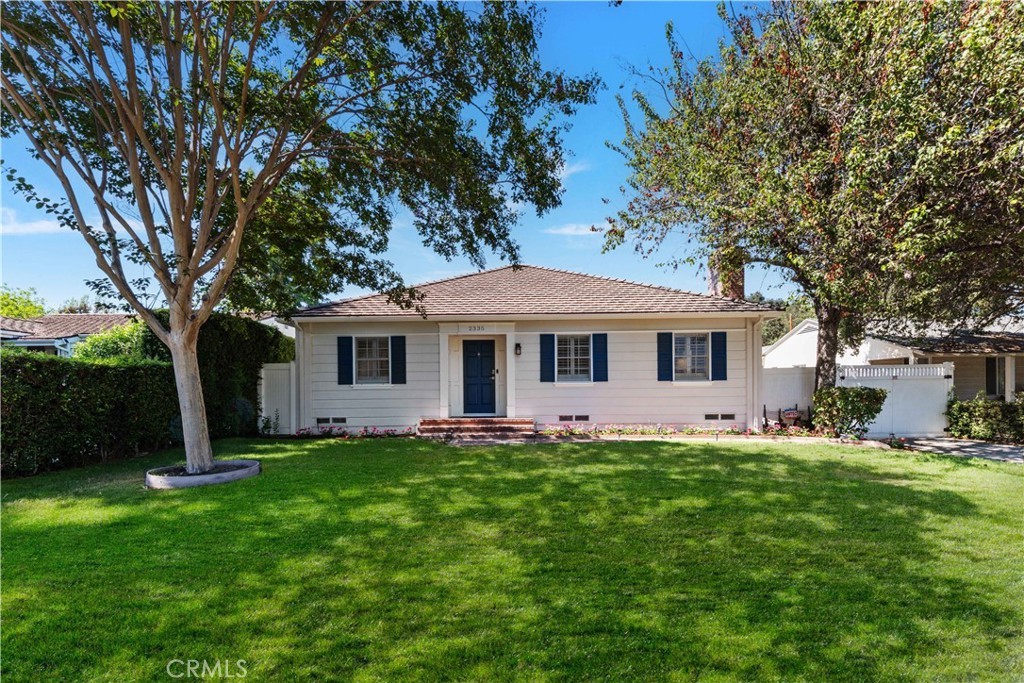
2026 年 10 月 · 独栋成交明细(6 套)›
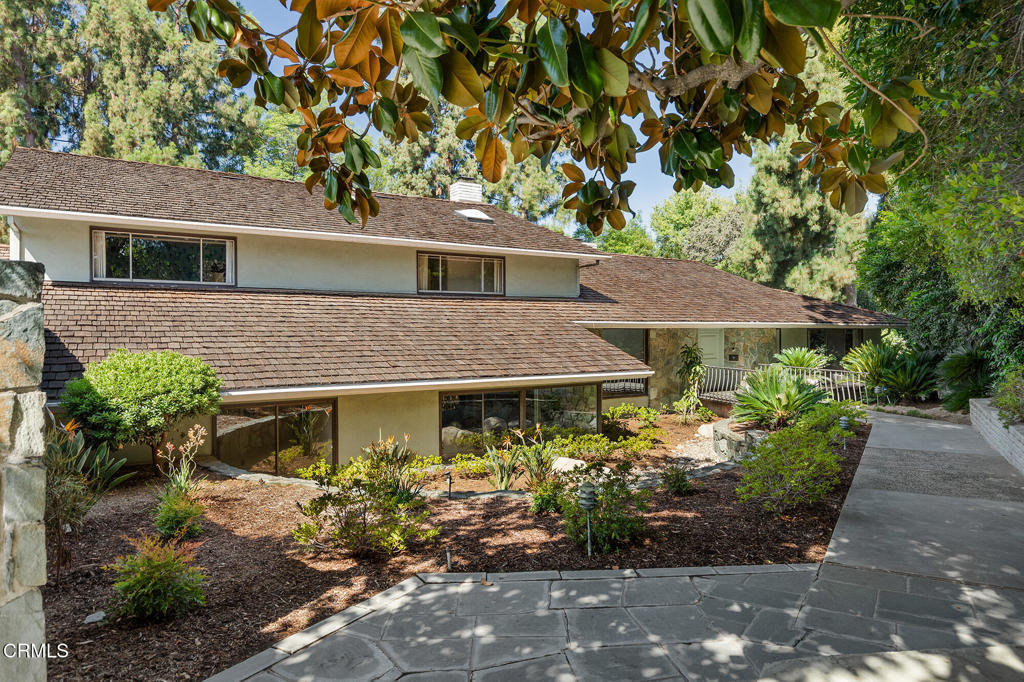
9 月 8 套独栋成交金额共 $28,661,000,逐套明细在下面,点开可对。
2026 年 9 月 · 独栋成交明细(8 套)›
读懂这组数字
把 9 月、12 个月和 10 月的数据连起来看,结论只有一句
市场明显松动,买家有议价时间;卖家首日定价必须精准。中位价 $3,265,000、同比还涨 4.3%,价格没有松;松的是速度与供需:在售涨到 32 套、库存 4.0 个月,平均 57 天才成交,售价比回到 99.8%——成交价平均已经压回挂牌价下方。买家从「抢」变成了「挑」,这是今年和前两年最大的不同。
但这不是一座城在走弱,而是市场在分化。过去 12 个月的交叉数据最能说明问题:定价对路的房子 18 天签约、成交价中位高出挂牌 4.6%,好房子依然有人加价;定价失手的房子坐市 100 天、最终没卖掉的占了 27.3%。同一个市场、同一批买家,结果完全由定价和产品定位决定。
给建商的读法
对在这座城做产品的人,这组数据的含义很直接:出货节奏要按「慢市场」重新排——平均 57 天的成交周期、4.0 个月的库存,意味着资金周转和上市时点都要留足余量,不能再按前两年「上市即抢」的节奏测算。
第二,定价与产品定位要比过去更准。18 天签约与 100 天坐市的差距说明:这个市场的买家不是没钱、也不是不买,而是只为「对的产品、对的价格」出手。产品定位踩准这座城的学区与地块价值、首日定价一步到位,依然能卖出高出挂牌的结果;定价靠「试试看」,代价就是以月计的时间成本。
底盘的信心则来自城市本身:亨廷顿、Lacy 公园、顶尖学区、大地块低密度——这些支撑价格的东西一样没变。中位价同比仍在涨,就是市场给这座城的投票。慢,不等于弱;分化,才是接下来一段时间的主旋律。
近期动态
与这座城的学校、税费和市场直接相关的公开动态,标明来源与日期
San Marino 学区八项指标全部拿到最高评级
加州教育委员会发布的最新一期学校仪表板(California School Dashboard)显示:San Marino 学区在全部八项州级指标上都拿到最高等级。对一座以学区立城的城市,这是价格底盘最直接的注脚。
11 月 3 日投票:两道与每户人家有关的题
今年选票上有两项本地议案:一是把公用事业用户税从 7.5% 调到 9%(用于警察与消防服务);二是把学校的两笔地税合并为一笔、总额不变(用于教室维修与校园安全)。都与持有成本和学区经费直接相关,值得房主投前看清。
30 年固定房贷利率 7.24%,仍在高位
Freddie Mac 最新一周平均:30 年固定房贷利率 7.24%(2026 年 10 月 29 日)。利率高位横盘,是今年成交节奏偏慢的大背景——买家不缺购买力,缺的是出手的时机感。
问乔巴
关于 San Marino 市场的基本问题,在这里直接问、直接答
我是乔巴,John 的 AI 助理。关于这个市场的问题,都可以先问我。
回答只来自本页资料,在本页内完成,不会自动发送任何消息,也不会改动页面。本页没有的信息,请直接微信问 John 本人。
專注 San Marino / Arcadia / Pasadena 買賣
電話 818.818.9718
Pinnacle Real Estate Group · DRE#02223703
市场数据来源:InfoSparks 2026 年 9 月独栋数据(含同比);过去 12 个月交叉数据、2026 年 9 月与 10 月逐套成交均来自真实成交记录并已核实(10 月 6 套,中位价 $5,120,900)。本页为买家市场参考,不构成估价意见。
想把这份报告发到邮箱慢慢看?填上邮箱,John 把这份报告发到您邮箱。